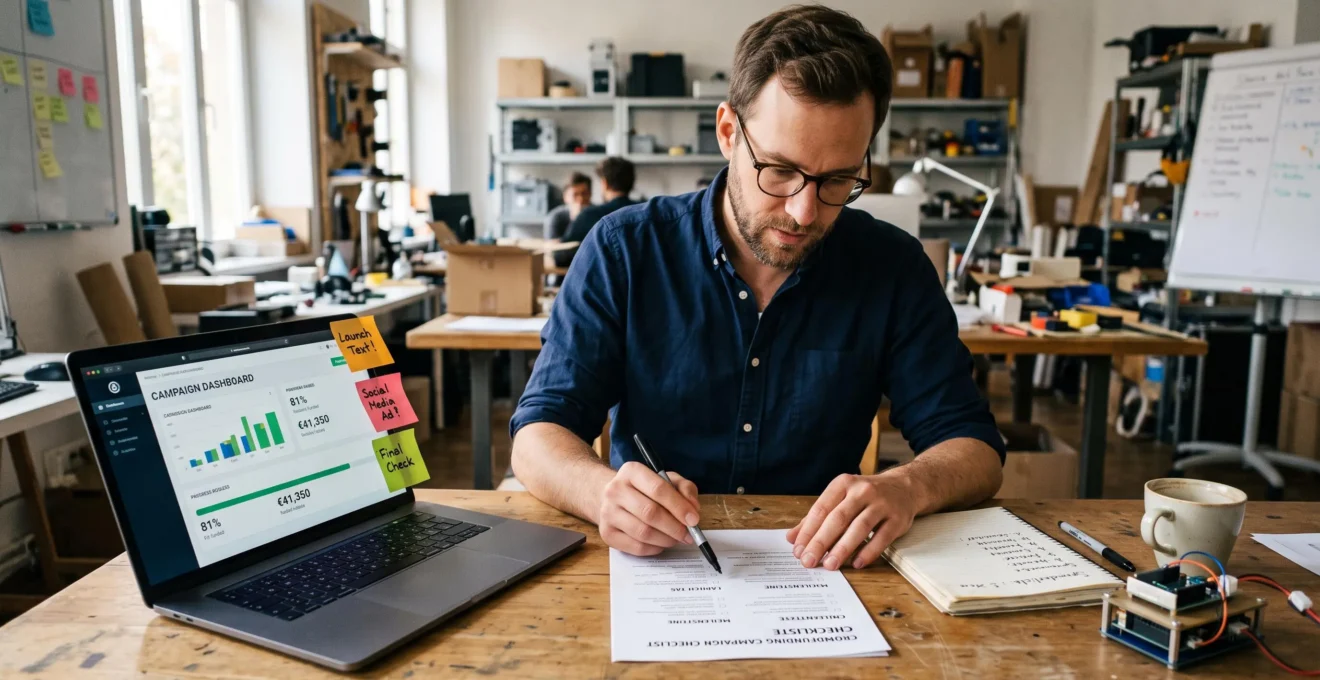
Partizipative Finanzierung eignet sich besonders für Gründungsprojekte, die eine verständliche Idee, einen nachvollziehbaren Kapitalbedarf und eine erreichbare Gruppe potenzieller Unterstützer verbinden. Dazu gehören innovative Konsumprodukte, kreative Vorhaben, regionale Angebote und bestimmte junge Unternehmen mit Wachstumspotenzial. Entscheidend ist nicht allein, wie überzeugend die Geschäftsidee klingt, sondern ob genügend Menschen bereit sind, sie finanziell zu unterstützen.
Beim klassischen Crowdfunding finanzieren viele Unterstützer ein Projekt gegen Sachprämien, Vorbestellungen oder symbolische Gegenleistungen. Beim Crowdinvesting stellen Anleger Kapital mit einer finanziellen Renditeerwartung bereit. Diese Modelle unterscheiden sich erheblich hinsichtlich ihrer wirtschaftlichen Verpflichtungen und rechtlichen Anforderungen.
Für Gründer in Deutschland bietet gemeinschaftsbasierte Kapitalbeschaffung ausserdem die Möglichkeit, frühzeitig Nachfrage zu prüfen und eine Kundenbasis aufzubauen. Sie ersetzt allerdings weder eine belastbare Kostenrechnung noch eine realistische Finanzierungsstrategie. Wer Produktionsrisiken, Plattformbedingungen und den tatsächlichen Umfang seines Netzwerks unterschätzt, kann auch mit einer attraktiven Idee scheitern.
Partizipative Finanzierung auf einen Blick
- Besonders geeignet sind Projekte mit klarem Nutzenversprechen, erreichbarer Zielgruppe und nachvollziehbarem Finanzierungsbedarf.
- Das Funding-Ziel muss Produktionskosten, Gegenleistungen, Gebühren, Steuern und finanzielle Reserven berücksichtigen.
- Crowdfunding und Crowdinvesting erfüllen unterschiedliche Zwecke. Community-Aufbau, rechtliche Prüfung und passende Anschlussfinanzierung sind deshalb entscheidend.
- Warum scheitern Crowdfunding-Kampagnen trotz überzeugender Produktideen?
- Wie berechnen Sie das Funding-Ziel einer Crowdfunding-Kampagne?
- Crowdfunding oder Crowdinvesting – welches Modell passt zu Ihrem Startup?
- Welche Risiken bestehen beim öffentlichen Angebot von Unternehmensbeteiligungen?
- Wann sollten Gründer mit dem Aufbau einer Crowdfunding-Community beginnen?
- Wie lässt sich eine neue Dienstleistung anhand erster Testkunden gezielt verbessern?
- Business Angel oder Revenue-Based Financing – welche Lösung passt zu Ihrem Wachstum?
- Welche Finanzierungswege passen zu den verschiedenen Phasen eines Unternehmens?
Warum scheitern Crowdfunding-Kampagnen trotz überzeugender Produktideen?
Crowdfunding-Kampagnen scheitern häufig nicht an der Produktidee, sondern an unzureichender Vorbereitung. Gründer überschätzen die Reichweite ihrer Kampagne, unterschätzen die tatsächlichen Projektkosten oder erreichen ihre Zielgruppe nicht rechtzeitig. Eine überzeugende Idee benötigt deshalb eine belastbare Nachfrageprognose, einen konkreten Kommunikationsplan und Unterstützer, die bereits vor Kampagnenbeginn Interesse zeigen.
Eine technisch interessante Produktinnovation kann ohne finanzielle Unterstützung bleiben, während ein weniger komplexes Angebot mit einer engagierten Zielgruppe sein Finanzierungsziel erreicht. Der Unterschied liegt oft in der Fähigkeit, einen konkreten Nutzen verständlich zu vermitteln und potenzielle Unterstützer zum richtigen Zeitpunkt zu aktivieren.
Die Crowdfunding-Informationen der KfW-unterstützten Gründerplattform erläutern die unterschiedlichen Finanzierungsmodelle sowie Anforderungen an Vorbereitung, Kostenplanung und Projektkommunikation. Sie verdeutlichen, dass Crowdfunding sowohl Kapitalbeschaffung als auch Markttest sein kann.
Ein besonders unterschätztes Risiko ist die stille Finanzierungslücke: Gründer rechnen mit zahlreichen unbekannten Unterstützern, obwohl die ersten Beiträge häufig aus dem eigenen Netzwerk kommen müssen. Freunde, frühere Kunden, Branchenkontakte und bereits gewonnene Interessenten bilden damit eine wichtige Grundlage für den Kampagnenstart.
Vor dem Launch sollten sich Gründer drei Fragen stellen:
- Nachfrage: Welche konkreten Reaktionen, Vorbestellungen oder Zahlungszusagen belegen echtes Interesse?
- Reichweite: Wie viele Personen können über eigene Kanäle tatsächlich und wiederholt erreicht werden?
- Vermittelbarkeit: Lässt sich nachvollziehbar erklären, welches Problem das Projekt löst und wofür das Geld eingesetzt wird?
Auch das Finanzierungsmodell beeinflusst die Konsequenzen eines Misserfolgs. Bei All-or-Nothing-Kampagnen wird das Kapital in der Regel nur ausgezahlt, wenn die Zielsumme erreicht wird. Bei flexiblen Modellen können andere Auszahlungs- und Verpflichtungsregeln gelten. Deshalb müssen Gründer vorab prüfen, ob Beiträge zurückgezahlt werden, welche Gebühren entstehen und welche Verpflichtungen gegenüber Unterstützern bestehen bleiben.
Eine gescheiterte Kampagne bedeutet nicht zwangsläufig, dass das Produkt keinen Markt besitzt. Sie kann auch auf eine ungeeignete Zielsumme, schwache Kommunikation oder einen falschen Startzeitpunkt hinweisen.
Die wichtigste Konsequenz ist, die Finanzierung nicht allein von der Qualität der Idee abhängig zu machen. Erst eine überprüfbare Kosten- und Reichweitenplanung zeigt, ob aus Interesse tatsächlich ausreichend Kapital entstehen kann.
Wie berechnen Sie das Funding-Ziel einer Crowdfunding-Kampagne?
Das Funding-Ziel einer Crowdfunding-Kampagne ergibt sich aus dem gesamten Kapitalbedarf bis zur zuverlässigen Umsetzung des versprochenen Projekts. Neben Entwicklung und Produktion müssen Gründer Plattformgebühren, Zahlungsabwicklung, Verpackung, Versand, Steuern und einen angemessenen Sicherheitspuffer berücksichtigen. Die Zielsumme sollte ausserdem zur realistisch erreichbaren Zahl zahlender Unterstützer passen.
Ausgangspunkt ist eine Kostenrechnung, die zwischen bereits finanzierten Ausgaben und noch benötigtem Kapital unterscheidet. Bereits verfügbare Eigenmittel können den externen Finanzierungsbedarf reduzieren. Offene Lieferantenrechnungen, notwendige Werkzeuge oder Produktionsmindestmengen gehören dagegen in die Kalkulation.
Für eine nachvollziehbare Berechnung empfiehlt sich folgende Reihenfolge:
- Entwicklungs-, Herstellungs- und Umsetzungskosten ermitteln.
- Kosten der versprochenen Gegenleistungen einschliesslich Verpackung und Versand ergänzen.
- Marketing-, Plattform- und Zahlungsgebühren berücksichtigen.
- Steuerliche Auswirkungen anhand des konkreten Geschäftsmodells prüfen.
- Einen begründeten Puffer für Kostensteigerungen oder Verzögerungen einplanen.
- Verfügbare Eigenmittel und andere gesicherte Finanzierungsbestandteile abziehen.
Wenn prozentuale Plattformgebühren vom eingesammelten Betrag abgezogen werden, genügt es nicht, diese einfach auf einen geschätzten Nettobedarf aufzuschlagen. Die Gebühren müssen mathematisch so berücksichtigt werden, dass nach ihrem Abzug genügend Kapital verbleibt.
Ein ausdrücklich hypothetisches Beispiel zeigt die Berechnungslogik.
Rechenbeispiel: Finanzierungsziel für ein neues Produkt
Ein Startup benötigt hypothetisch 30.000 Euro für Entwicklung, Produktion und die Erfüllung seiner Gegenleistungen. Zusätzlich plant es 3.000 Euro Reserve. Die gesamten angenommenen prozentualen Plattform- und Transaktionsgebühren betragen 8 Prozent des eingeworbenen Kapitals. Dies sind ausschliesslich beispielhafte Kalkulationswerte, keine Marktgebührenempfehlung.
Bei einem Nettobedarf von 33.000 Euro ergibt sich rechnerisch: 33.000 Euro geteilt durch 0,92 = rund 35.870 Euro. Das Funding-Ziel müsste also mindestens diesen Betrag abdecken, sofern die übrigen Annahmen vollständig sind. Steuerliche Auswirkungen und mögliche zusätzliche Gebühren sind gesondert zu berücksichtigen.
Danach folgt die Plausibilitätsprüfung anhand erreichbarer Unterstützer. Teile die Zielsumme durch den erwarteten durchschnittlichen Beitrag und vergleiche die benötigte Zahl mit der Reichweite deiner bestehenden Community. Eine Kontaktliste ist dabei nicht mit einer Liste zahlender Unterstützer gleichzusetzen.
Das Plattformmodell verändert die Zielplanung. Beim All-or-Nothing-Prinzip sollte die Mindestschwelle so niedrig wie wirtschaftlich vertretbar, aber so hoch wie für die Umsetzung erforderlich sein. Bei flexibler Finanzierung müssen Gründer besonders sorgfältig prüfen, ob das Projekt auch bei geringerer Auszahlung vollständig erfüllt werden kann.
Ein zu hohes Ziel erhöht die Gefahr eines erfolglosen Kampagnenabschlusses. Ein zu niedriges Ziel kann dagegen zu Liquiditätsproblemen führen, obwohl die Kampagne öffentlich als erfolgreich erscheint.
Funding-Ziel in fünf Schritten überprüfen
- Alle offenen Projektkosten erfassen und eine überprüfbare Kostenübersicht mit Einzelpositionen erstellen.
- Gebühren, Gegenleistungen, Versand, Steuern und Reserve berücksichtigen und ein vollständiges Finanzierungsmodell dokumentieren.
- Eigene Mittel und bereits gesicherte Finanzierung abziehen und eine nachvollziehbare Netto-Kapitalbedarfsrechnung erstellen.
- Erreichbare Kontakte, erwartete Zahlungsbereitschaft und durchschnittliche Beiträge bewerten und eine Unterstützerprognose festhalten.
- Mindestens ein pessimistisches Finanzierungsszenario rechnen und einen schriftlichen Umsetzungs- oder Abbruchplan erstellen.
Steht ein belastbarer Kapitalbedarf fest, lässt sich entscheiden, ob eine Finanzierung über Gegenleistungen ausreicht oder ob das Unternehmen ein investorenorientiertes Modell benötigt.
Crowdfunding oder Crowdinvesting – welches Modell passt zu Ihrem Startup?
Reward-Based Crowdfunding passt vor allem zu Gründungsprojekten, die ein konkretes Produkt, eine Vorbestellung oder eine andere nicht finanzielle Gegenleistung anbieten können. Crowdinvesting eignet sich eher für Unternehmen mit grösserem Kapitalbedarf und einem nachvollziehbaren wirtschaftlichen Entwicklungspotenzial. Entscheidend sind Finanzierungshöhe, Gegenleistung, Rechtsstruktur und langfristige Verpflichtungen gegenüber Geldgebern.
Beim klassischen gegenleistungsbasierten Crowdfunding unterstützen Menschen ein Projekt, weil sie dessen Ergebnis erhalten oder seine Umsetzung fördern möchten. Typische Beispiele sind neue Alltagsprodukte, Designobjekte oder kulturelle Projekte. Diese Finanzierung führt grundsätzlich nicht zur Abgabe von Unternehmensanteilen.
Crowdinvesting verfolgt eine andere Logik: Anleger erwarten eine finanzielle Beteiligung am wirtschaftlichen Erfolg oder eine vertraglich vereinbarte Rendite. Dafür kommen unterschiedliche Instrumente infrage, darunter bestimmte nachrangige Darlehen oder gesellschaftsrechtliche Beteiligungen. Nicht jedes Crowdinvesting-Angebot gewährt echte Unternehmensanteile.
Die wesentlichen Unterschiede lassen sich anhand der Finanzierungsziele vergleichen:
| Kriterium | Reward-Based Crowdfunding | Crowdinvesting |
|---|---|---|
| Typisches Projekt | Produktlaunch, kreative Idee, vorfinanzierbares Angebot | Wachstumsorientiertes Unternehmen mit Investitionsbedarf |
| Gegenleistung | Produkt, Vorbestellung oder Sachprämie | Finanzieller Anspruch oder Beteiligungsrecht |
| Unternehmensanteile | In der Regel keine Abgabe | Je nach Instrument möglich, aber nicht zwingend |
| Wesentliche Verpflichtung | Versprochene Gegenleistungen erfüllen | Vertragliche Anlegerrechte und Informationspflichten beachten |
| Rechtlicher Aufwand | Insbesondere Vertrags-, Verbraucher- und Steuerrecht | Zusätzlich möglicherweise Kapitalmarkt- und Aufsichtsrecht |
| Spätere Finanzierung | Grundsätzlich keine zusätzlichen Gesellschafter durch die Kampagne | Mögliche Auswirkungen auf Finanzierungskonditionen und Unternehmensstruktur |
Für Deutschland ist insbesondere die rechtliche Einordnung des angebotenen Finanzinstruments massgeblich. Das Vermögensanlagengesetz regelt bestimmte öffentliche Vermögensanlagen und sieht unter Voraussetzungen Ausnahmen von der Prospektpflicht vor. Daneben kann die europäische Schwarmfinanzierungsverordnung relevant sein.
Die Bezeichnung einer Kampagne allein entscheidet nicht über die Regulierung. Ein Angebot mit einer finanziellen Renditeerwartung muss anhand seiner Vertragsbedingungen geprüft werden. Auch eine Prospektausnahme bedeutet nicht automatisch, dass keine Informations- oder Anlegerschutzpflichten bestehen.
Gründer sollten ausserdem die langfristige Unternehmensführung betrachten. Beim Reward-Based Crowdfunding entstehen typischerweise Liefer- und Leistungsansprüche. Beim Crowdinvesting können Rückzahlungs-, Vergütungs-, Informations- oder Beteiligungsrechte hinzukommen. Solche Verpflichtungen können spätere Finanzierungsrunden erschweren, wenn die Vertragsstruktur nicht zu den Erwartungen neuer Investoren passt.
Die passende Modellentscheidung ergibt sich daher nicht allein aus der benötigten Summe. Sie hängt ebenfalls davon ab, ob das Startup bereits ein lieferbares Produkt besitzt, wie gut seine Wirtschaftlichkeit belegbar ist und welche Rechte es langfristig einräumen möchte.
Wer Anlegern finanzielle Rechte anbietet, muss vor dem öffentlichen Kampagnenstart allerdings genauer prüfen, welche gesetzlichen Pflichten und Haftungsrisiken daraus entstehen.
Welche Risiken bestehen beim öffentlichen Angebot von Unternehmensbeteiligungen?
Das öffentliche Angebot von Unternehmensbeteiligungen oder anderen investitionsbezogenen Finanzinstrumenten kann Prospekt-, Informations-, Haftungs- und Anlegerschutzpflichten auslösen. Welche Vorschriften gelten, hängt von der konkreten rechtlichen Struktur ab. Gründer riskieren bei fehlerhaften Angaben, unzulässigen Angeboten oder unzureichender Dokumentation rechtliche Konsequenzen sowie erhebliche Belastungen für ihre weitere Finanzierung.
In Deutschland bilden unter anderem das Vermögensanlagengesetz, die unmittelbar anwendbaren EU-Vorschriften und gegebenenfalls weitere kapitalmarkt- beziehungsweise gesellschaftsrechtliche Regelungen den rechtlichen Rahmen. Nicht jede Beteiligungsform unterliegt denselben Pflichten.
Nach § 2a des amtlichen Gesetzestextes des Vermögensanlagengesetzes sind für bestimmte Schwarmfinanzierungen Ausnahmen von mehreren gesetzlichen Anforderungen vorgesehen. Die Befreiung setzt unter anderem voraus, dass der massgebliche Verkaufspreis der innerhalb von zwölf Monaten angebotenen Vermögensanlagen desselben Emittenten 6 Millionen Euro nicht übersteigt und weitere gesetzliche Voraussetzungen erfüllt sind.
6 Mio. Euro
Grenze nach § 2a VermAnlG für bestimmte prospektbefreite Schwarmfinanzierungsangebote innerhalb von zwölf Monaten. Die Grenze ist keine pauschale Erlaubnis für jedes Crowdinvesting-Modell; Instrument, Vermittlungsweg und weitere gesetzliche Voraussetzungen bleiben entscheidend.
Vermögensanlagengesetz, § 2a, amtlicher Gesetzesstand vom Februar 2026.
Bei einschlägigen Angeboten kann ausserdem ein Vermögensanlagen-Informationsblatt erforderlich sein. Dieses soll Anlegern wesentliche Informationen über Anlage, Risiken und Emittenten vermitteln. Ein fehlender, unrichtiger oder unvollständiger Pflichtinhalt kann Haftungsfragen auslösen.
Besonders wichtig ist die Unterscheidung zwischen verschiedenen Widerrufs- und Bedenkfristen. Für Verträge über bestimmte Vermögensanlagen nach §§ 2a bis 2c VermAnlG sieht § 2d grundsätzlich eine Widerrufsfrist von 14 Tagen vor. Der Fristbeginn hängt von den gesetzlichen Informationsvoraussetzungen ab.
Für Angebote, die der europäischen Schwarmfinanzierungsverordnung unterliegen, gelten andere Mechanismen. Artikel 22 der EU-Verordnung 2020/1503 über Schwarmfinanzierungsdienstleister sieht für potenzielle nicht kundige Anleger eine vorvertragliche Bedenkzeit von vier Kalendertagen vor. Innerhalb dieser Frist können sie ihr Anlageangebot oder ihre Interessenbekundung unter den gesetzlichen Voraussetzungen ohne Begründung und Vertragsstrafe widerrufen.
Die vier Kalendertage stellen kein allgemeines Rücktrittsrecht nach dem Erwerb einer Unternehmensbeteiligung dar. Ebenso darf die 14-tägige Frist des Vermögensanlagengesetzes nicht unterschiedslos auf sämtliche Crowdinvesting-Modelle übertragen werden.
Für die Liquiditätsplanung bedeutet dies, dass Gründer nicht jede zunächst angezeigte Investitionszusage sofort als endgültig verfügbares Kapital behandeln sollten.
Weitere Risiken entstehen bei der Kommunikation mit Anlegern. Umsatzprognosen, Entwicklungsmeilensteine und versprochene Wachstumsziele sollten auf dokumentierten Annahmen beruhen. Prognosen sind deutlich als solche zu kennzeichnen, und die vertraglich oder gesetzlich erforderliche Folgekommunikation muss organisatorisch gesichert sein.
Auch die Rollen von Plattform, Emittent und Anlegern müssen klar voneinander abgegrenzt werden. Die Einschaltung einer Plattform entbindet das anbietende Unternehmen nicht automatisch von Verantwortung für eigene Angaben. Interessenkonflikte, Anlegerrechte und mögliche Haftungsansprüche sollten daher vor Veröffentlichung geprüft werden.
Eine rechtliche und steuerliche Begleitung ist insbesondere dann sinnvoll, wenn ein Angebot finanzielle Renditen verspricht oder neue Beteiligungsrechte schafft. Das reduziert nicht das wirtschaftliche Projektrisiko, kann aber vermeidbare rechtliche Fehler verhindern.
Wann sollten Gründer mit dem Aufbau einer Crowdfunding-Community beginnen?
Gründer sollten mit dem Community-Aufbau beginnen, sobald Zielgruppe und grundlegendes Projektversprechen ausreichend klar sind – möglichst deutlich vor dem offiziellen Kampagnenstart. Eine engagierte Unterstützerbasis entsteht durch wiederholten Austausch, transparente Projektfortschritte und echte Beteiligungsmöglichkeiten. Sie verbessert die Startbedingungen einer Kampagne und bleibt auch für spätere Produktentwicklung und Kundenbindung wertvoll.
Wer erst mit der Veröffentlichung seiner Kampagne beginnt, Kontakte zu sammeln, muss gleichzeitig Aufmerksamkeit erzeugen, Vertrauen gewinnen und finanzielle Zusagen einholen. Diese Aufgaben brauchen Zeit. Eine vorbereitete Community kann dagegen bereits zum Start Rückmeldungen geben, Inhalte verbreiten und erste Beiträge leisten.
Für den Aufbau eignen sich eine thematisch relevante Mailingliste, direkte Gespräche mit potenziellen Kunden, öffentliche Produktupdates und kleine Testgruppen. Entscheidend ist dabei nicht die blosse Zahl der Kontakte, sondern deren Bereitschaft, sich mit dem Projekt auseinanderzusetzen.
Eine fundierte Vorbereitung umfasst drei zusammenhängende Aufgaben: Menschen mit dem tatsächlichen Problem erreichen, Rückmeldungen zum Lösungsansatz sammeln und Interessenten mit einem nachvollziehbaren nächsten Schritt an die Kampagne heranführen.
Die ersten 24 bis 48 Stunden verdienen besondere Aufmerksamkeit, weil frühe Unterstützung eine positive Kampagnendynamik begünstigen kann. Eine schnelle Anfangsfinanzierung liefert anderen Interessenten ein sichtbares Signal, dass das Projekt bereits Zuspruch erhält.
Die Forschungsarbeit von Michael Beier und Kerstin Wagner aus dem Jahr 2015 untersucht Herdenverhalten und Social Proof bei Crowdfunding-Kampagnen. Sie beschreibt die Bedeutung früher Kampagnentage für die weitere Entwicklung. Daraus folgt jedoch keine allgemeingültige Erfolgsquote oder Garantie für zusätzliche Plattformreichweite.
Gründer sollten deshalb nicht voraussetzen, dass ein guter Start automatisch zu algorithmischer Bevorzugung führt. Sichtbarkeit hängt auch von den jeweiligen Plattformmechanismen, der Kategorie und der fortlaufenden Kommunikation ab.
Für die Vorbereitung ist es sinnvoll, potenzielle Unterstützer nach ihrem Interesse zu unterscheiden: Menschen, die lediglich Informationen erhalten möchten, Personen mit konkretem Kaufinteresse und Kontakte, die bereits eine Unterstützung in Aussicht gestellt haben. Diese Differenzierung erleichtert eine realistische Startplanung.
Nach der Kampagne bleibt die Community ebenfalls relevant. Unterstützer können erste Kunden werden, Produktverbesserungen anregen oder neue Interessenten auf das Angebot aufmerksam machen. Voraussetzung dafür ist, dass Gründer Zusagen einhalten und regelmässig nachvollziehbar über Fortschritte sowie Verzögerungen informieren.
Besonders bei Dienstleistungen lohnt es sich, diese Kontakte nicht nur für Finanzierungszusagen zu nutzen, sondern zunächst die tatsächliche Qualität und Zahlungsbereitschaft des Angebots zu überprüfen.
Wie lässt sich eine neue Dienstleistung anhand erster Testkunden gezielt verbessern?
Eine neue Dienstleistung lässt sich durch strukturierte Tests mit echten Kunden verbessern, bevor grössere Beträge über Crowdfunding oder andere Finanzierungsmodelle eingeworben werden. Gründer sollten tatsächliches Nutzungsverhalten beobachten, wiederkehrende Probleme identifizieren und die Zahlungsbereitschaft prüfen. Aussagekräftig sind nachvollziehbare Nutzungsergebnisse und wirtschaftliche Signale, nicht allein positive Rückmeldungen.
Bei physischen Produkten können Unterstützer häufig anhand eines Prototyps einschätzen, was sie finanzieren. Dienstleistungen sind schwieriger zu beurteilen, weil Qualität, Durchführung und Ergebnis oft erst während der Nutzung sichtbar werden.
Deshalb sollte die Dienstleistung zunächst in einem begrenzten Rahmen angeboten werden. Eine kleine Gruppe realer Testkunden kann zeigen, welche Leistungen tatsächlich benötigt werden, wo die Durchführung scheitert und welche Bestandteile einen erkennbaren Kundennutzen schaffen.
Für die Auswertung empfiehlt sich eine Kombination aus Gesprächen und Verhaltensbeobachtung:
- Eine konkrete Kundengruppe und ein wiederkehrendes Problem definieren.
- Ein begrenztes, überprüfbares Dienstleistungsangebot erstellen.
- Testkunden unter möglichst realistischen Bedingungen gewinnen.
- Beobachten, welche Leistungen genutzt werden und an welchen Stellen Schwierigkeiten auftreten.
- Rückmeldungen nach wiederkehrenden Mustern auswerten und gezielte Änderungen testen.
Interviews sollten nicht nur nach Zufriedenheit fragen. Hilfreicher sind Fragen nach dem ursprünglichen Problem, bisherigen Alternativen, konkret erlebten Schwierigkeiten und dem tatsächlichen Nutzen der Leistung.
Ein wesentliches Risiko sind verzerrte Rückmeldungen aus dem persönlichen Umfeld. Bekannte können eine Idee aus Sympathie loben, ohne sie jemals zu kaufen. Selbst begeisterte Testnutzer sind noch kein ausreichender Beleg für ein wirtschaftlich tragfähiges Geschäftsmodell.
Aussagekräftiger sind beobachtbare Indikatoren: abgeschlossene zahlungspflichtige Aufträge, wiederholte Nutzung, nachvollziehbare Weiterempfehlungen, tragfähige Deckungsbeiträge und eine Leistungserbringung, die ohne ständigen persönlichen Mehraufwand der Gründer funktioniert.
Vor einer grösseren Finanzierung sollten diese Beobachtungen in einer einfachen Ergebnisübersicht festgehalten werden. Sie dokumentiert, welche Kunden getestet wurden, welche Probleme auftraten, welche Verbesserungen umgesetzt wurden und welche Zahlungsbereitschaft tatsächlich nachgewiesen ist.
Erst wenn die wichtigsten Abläufe wiederholbar funktionieren und die Kosten pro Leistung plausibel kalkuliert werden können, lässt sich das Angebot gegenüber Unterstützern oder Investoren als entsprechend validiert darstellen. Einzelne erfolgreiche Tests reichen nicht aus, um eine umfassende Marktbewährung zu behaupten.
Wenn die Nachfrage nachweisbar besteht, stellt sich die nächste Frage: Welcher Kapitalgeber unterstützt die weitere Entwicklung, ohne die wirtschaftliche Stabilität oder unternehmerische Handlungsfähigkeit unnötig zu gefährden?
Business Angel oder Revenue-Based Financing – welche Lösung passt zu Ihrem Wachstum?
Business Angels eignen sich besonders für junge Unternehmen, die neben Kapital auch unternehmerische Erfahrung, Kontakte und strategische Unterstützung benötigen. Revenue-Based Financing kann zu Unternehmen mit bereits vorhandenen, ausreichend planbaren Umsätzen passen. Die Entscheidung hängt von Cashflow, Wachstumspotenzial, Kapitalbedarf und der Bereitschaft ab, Beteiligungsrechte oder umsatzabhängige Rückzahlungsverpflichtungen einzugehen.
Ein Business Angel investiert typischerweise eigenes Kapital in ein junges Unternehmen und erhält dafür eine Beteiligung. Für Gründer kann diese Unterstützung besonders wertvoll sein, wenn der Investor relevante Branchenerfahrung oder Zugang zu Kunden und weiteren Kapitalgebern besitzt.
Dem stehen mögliche Nachteile gegenüber: Die Gründer geben einen Teil des wirtschaftlichen Eigentums ab, müssen sich über Bewertung und Beteiligungsbedingungen einigen und können vertragliche Mitwirkungsrechte des Investors berücksichtigen müssen.
Beim Revenue-Based Financing erhält das Unternehmen Kapital, das anhand vertraglich festgelegter Umsatzanteile zurückgeführt wird. Eine Abgabe von Unternehmensanteilen ist dabei grundsätzlich nicht erforderlich, sofern der konkrete Vertrag keine zusätzlichen Beteiligungskomponenten vorsieht.
Die Umsatzabhängigkeit ist allerdings nicht mit Risikofreiheit gleichzusetzen. Gerade bei schwankenden Einnahmen müssen die tatsächlichen Rückzahlungsbedingungen, mögliche Mindestzahlungen und die Gesamtkosten geprüft werden.
| Entscheidungskriterium | Business Angel | Revenue-Based Financing |
|---|---|---|
| Voraussetzung | Überzeugendes Team und wirtschaftliches Wachstumspotenzial | Nachvollziehbare, häufig bereits bestehende Umsätze |
| Gegenleistung | Unternehmensbeteiligung und gegebenenfalls Mitwirkungsrechte | Vertraglich geregelte umsatzabhängige Zahlungen |
| Zusatznutzen | Erfahrung, Kontakte und strategische Begleitung möglich | Keine Beteiligungsabgabe bei rein umsatzbasierter Struktur |
| Hauptrisiko | Verwässerung und mögliche Interessenkonflikte | Belastung der Liquidität durch laufende Zahlungen |
| Besonders relevant | Frühe, wachstumsorientierte Unternehmensentwicklung | Skalierung mit belastbaren Umsatzdaten |
Bei der Wahl sollten Gründer ihre Umsatzentwicklung nicht allein anhand optimistischer Wachstumsprognosen bewerten. Eine Liquiditätsplanung muss zeigen, ob Material, Personal, Betriebskosten und Finanzierung auch in schwächeren Monaten bezahlt werden können.
Ebenso wichtig ist die langfristige Perspektive. Wer mittelfristig weitere Eigenkapitalinvestoren aufnehmen oder einen Unternehmensverkauf anstreben möchte, sollte bereits heute prüfen, wie bestehende Beteiligungsrechte und Finanzierungsklauseln dazu passen.
Im Zusammenhang mit Crowdfunding können beide Modelle eine Anschlussfinanzierung darstellen. Eine erfolgreiche Produktkampagne liefert unter Umständen erste Nachweise für Nachfrage und Zahlungsbereitschaft. Sie ersetzt jedoch weder eine professionelle Unternehmensbewertung noch eine Analyse der laufenden Erträge.
Ein Unternehmen ohne belastbare Umsätze kann für umsatzbasierte Finanzierung ungeeignet sein, während ein Startup mit stabilem Kundengeschäft möglicherweise keinen Beteiligungsinvestor benötigt. Die Auswahl sollte sich an der wirtschaftlichen Situation orientieren, nicht an der blossen Verfügbarkeit eines Angebots.
Damit wird deutlich, dass die Finanzierungsentscheidung immer von der Entwicklungsphase des Unternehmens abhängt. Die passende Lösung für den ersten Markttest unterscheidet sich oft grundlegend von der Finanzierung einer umfangreichen Expansion.
Das Wichtigste für die Finanzierungsentscheidung
- Ein früher Marktnachweis kann für spätere Finanzierungsgespräche wertvoller sein als ein möglichst hohes, aber schlecht abgesichertes Kampagnenziel.
- Jede Kapitalquelle sollte nach ihren tatsächlichen Verpflichtungen beurteilt werden: Lieferung, Rückzahlung, Renditeanspruch oder Beteiligungsrecht.
- Der Wechsel zu einer neuen Finanzierungsform wird sinnvoll, wenn Kapitalbedarf, Marktreife oder Wachstumsgeschwindigkeit die Möglichkeiten der bisherigen Finanzierung übersteigen.
Welche Finanzierungswege passen zu den verschiedenen Phasen eines Unternehmens?
Die geeignete Unternehmensfinanzierung verändert sich mit der Entwicklungsphase. In der Ideenphase stehen häufig Eigenmittel und passende Fördermöglichkeiten im Vordergrund. Crowdfunding kann die erste Markteinführung unterstützen, während Crowdinvesting, Business Angels oder andere Investoren bei weitergehendem Kapitalbedarf infrage kommen. Wachstumsfinanzierungen setzen regelmässig belastbarere wirtschaftliche Nachweise und eine langfristige Kapitalplanung voraus.
Gründer sollten ihren Finanzierungsbedarf deshalb nicht isoliert für die nächste Kampagne betrachten. Wichtig ist, welche Meilensteine mit dem Kapital erreicht werden können und welche zusätzliche Finanzierung danach erforderlich sein könnte.
Die folgende Übersicht zeigt eine mögliche, nicht zwingende Finanzierungsabfolge:
| Unternehmensphase | Mögliche Finanzierung | Entscheidende Voraussetzung |
|---|---|---|
| Ideenentwicklung | Eigenmittel, geeignete Förderprogramme | Klare Problemstellung und nachvollziehbarer Entwicklungsplan |
| Prototyp und erster Markttest | Eigenmittel, Crowdfunding, passende Fördermittel | Konkretes Angebot, erreichbare Zielgruppe und überprüfbare Kosten |
| Markteintritt | Crowdfunding, Business Angels, gegebenenfalls Crowdinvesting | Erste Nachweise für Nachfrage und wirtschaftliches Potenzial |
| Wachstumsphase | Business Angels, Crowdinvesting, Bankfinanzierung oder Venture Capital | Belastbares Geschäftsmodell und nachvollziehbarer Wachstumsplan |
| Umsatzbasierte Skalierung | Revenue-Based Financing oder andere passende Fremd- und Eigenkapitalformen | Ausreichende Umsatz- und Liquiditätsbasis für die jeweiligen Verpflichtungen |
Diese Einordnung ist keine feste Reihenfolge. Ein bereits profitables Dienstleistungsunternehmen kann beispielsweise früh eine Bankfinanzierung nutzen, während ein forschungsintensives Startup möglicherweise schon vor dem ersten Produktverkauf spezialisiertes Eigenkapital benötigt.
Crowdfunding ist besonders sinnvoll, wenn eine abgegrenzte Entwicklungs- oder Markteinführungsphase finanziert werden kann. Dazu gehören beispielsweise eine erste Produktionsserie, die Fertigstellung eines Prototyps oder die Einführung eines klar definierten Angebots.
Bei langfristiger Forschung, kapitalintensiven Anlagen oder einer aufwendigen internationalen Expansion reicht eine einzelne Kampagne häufig nicht aus. Hier ist eine breiter angelegte Finanzierungsstrategie erforderlich, die auch den Kapitalbedarf nach der Kampagne berücksichtigt.
Eine Mischfinanzierung kann wirtschaftlich sinnvoll sein: Eigenmittel oder Fördermittel unterstützen die Entwicklung, Crowdfunding prüft die Nachfrage und spätere Kapitalgeber finanzieren gegebenenfalls das Wachstum. Dabei müssen die Bedingungen der jeweiligen Finanzierungsquellen miteinander vereinbar sein.
Der richtige Zeitpunkt für einen Wechsel lässt sich an konkreten Veränderungen erkennen. Dazu zählen steigende Produktionsvolumina, grösserer Personalbedarf, wiederkehrende Kundenumsätze oder ein Kapitalbedarf, der nicht mehr verlässlich aus der bestehenden Community gedeckt werden kann.
Ebenso wichtig ist die Vorbereitung auf externe Finanzierungsgespräche. Eine dokumentierte Kampagne, realistische Liquiditätsplanung, nachvollziehbare Kundendaten und verständliche Unternehmenskennzahlen erleichtern die Beurteilung des Vorhabens. Sie stellen jedoch keine automatische Finanzierungszusage dar.
Erstelle als nächsten Schritt eine Kapitalbedarfsübersicht für die bevorstehende Unternehmensphase, dokumentiere die erreichbaren Finanzierungsquellen und überprüfe, welche Verpflichtungen dein Unternehmen daraus tatsächlich übernehmen kann. So wird partizipative Finanzierung zu einem planbaren Bestandteil der Unternehmensentwicklung statt zu einer riskanten Einzelmassnahme.
Ist Crowdfunding auch ohne fertigen Prototyp möglich?
Grundsätzlich ja, sofern das Projekt verständlich dargestellt wird und die Bedingungen der gewählten Plattform erfüllt. Ohne Prototyp sind Entwicklungs-, Herstellungs- und Lieferungsrisiken jedoch schwieriger einzuschätzen. Gründer sollten den tatsächlichen Entwicklungsstand transparent machen und keine Produktreife versprechen, die noch nicht nachgewiesen ist.
Müssen Unterstützer beim Crowdfunding Unternehmensanteile erhalten?
Nein. Beim Reward-Based Crowdfunding erhalten Unterstützer typischerweise Produkte, Vorbestellungen oder andere nicht finanzielle Gegenleistungen. Crowdinvesting kann dagegen finanzielle Ansprüche oder Beteiligungsrechte begründen. Welche Rechte entstehen, richtet sich nach dem jeweiligen Vertragsmodell.
Kann eine Crowdfunding-Kampagne trotz erreichtem Finanzierungsziel Verluste verursachen?
Ja. Wenn Produktionskosten steigen, Versandkosten unterschätzt wurden oder versprochene Gegenleistungen teurer ausfallen als geplant, kann das Projekt trotz erfolgreicher Finanzierung wirtschaftlich defizitär sein. Deshalb sollten sämtliche Verpflichtungen und ein angemessener Kostenpuffer bereits vor Kampagnenbeginn einkalkuliert werden.
Benötigt ein Startup für jede Crowdinvesting-Kampagne einen Verkaufsprospekt?
Nein, nicht zwangsläufig. Das deutsche Vermögensanlagengesetz kennt unter bestimmten Voraussetzungen Prospektausnahmen. Daneben können europäische Vorschriften greifen. Die rechtliche Einordnung hängt vom angebotenen Finanzinstrument und der konkreten Struktur ab. Auch bei einer Prospektausnahme können Informations-, Anlegerschutz- und weitere gesetzliche Pflichten bestehen.
Kann Crowdfunding mit Fördermitteln oder anderen Finanzierungsquellen kombiniert werden?
Eine Kombination kann grundsätzlich möglich sein. Ob sie zulässig und wirtschaftlich sinnvoll ist, hängt von den jeweiligen Förderbedingungen, Finanzierungsverträgen und der Vermeidung einer unzulässigen Doppelfinanzierung ab. Gründer sollten deshalb vor dem Kampagnenstart klären, welche Kosten bereits anderweitig gedeckt sind und welche Mittel tatsächlich zusätzlich benötigt werden.